Guía Definitiva sobre la Factura REBU: Qué es, Cómo se Calcula y Requisitos Legales
El Régimen Especial de Bienes Usados (REBU) es un sistema fiscal voluntario diseñado para evitar la doble tributación en la compraventa de artículos de segunda mano. Está dirigido a revendedores profesionales (concesionarios, tiendas de electrónica reacondicionada, anticuarios) que adquieren bienes sin IVA deducible. Para emitir una factura REBU correctamente, se deben cumplir tres reglas de oro. Primero, el IVA nunca debe ir desglosado en la factura. Segundo, se debe incluir obligatoriamente el texto legal: "Operación sujeta al Régimen Especial de Bienes Usados. IVA incluido en el precio. No deducible según el artículo 136 de la Ley 37/1992 del IVA". Tercero, el IVA a liquidar con Hacienda se calcula sobre el margen de beneficio, no sobre el precio total. La fórmula matemática para calcular la Base Imponible con un IVA del 21% es: Margen de Beneficio / 1,21.
Si tu negocio depende de la compraventa de vehículos de ocasión, la restauración de muebles vintage o la venta de tecnología reacondicionada, sabes perfectamente que la gestión fiscal diaria puede convertirse en un auténtico campo de minas. Es más que probable que, en este mismo instante, estés sentado frente a tu programa de facturación intentando cuadrar los números de una venta, o a punto de enfrentarte al Modelo 303 trimestral, y te asalte la misma duda paralizante de siempre: ¿Cuándo es legal aplicar el IVA General y cuándo me conviene (o me obligan) a acogerse al REBU?
El problema ha dejado de ser puramente teórico para convertirse en un desafío tecnológico y operativo. ¿Cómo configuras tu software para cumplir con las estrictas normativas antifraude de VeriFactu sin que el sistema bloquee tu contabilidad? Un error de clasificación en apariencia inofensivo —como aplicar este régimen a un vehículo que compraste previamente a una flota de renting— es el detonante perfecto para que la Agencia Tributaria inicie una inspección que puede culminar en sanciones devastadoras para la liquidez de tu empresa.
En esta guía exhaustiva, vamos a diseccionar el Régimen Especial de Bienes Usados. Te explicaremos con casos prácticos cómo funciona la fórmula matemática exacta para calcular tu margen fiscal sin regalarle dinero al Estado, cómo gestionar a esos clientes B2B que exigen deducirse un IVA inexistente, y te proporcionaremos la plantilla definitiva que necesitas para documentar tus compras a particulares.
¿Qué es el REBU y cuál es su verdadero propósito fiscal?
El REBU (Régimen Especial de Bienes Usados) no es una trampa administrativa, aunque a veces lo parezca. Es una normativa fiscal específica, amparada en la Ley del IVA español (Ley 37/1992, concretamente en sus artículos 135 y 136), que fue diseñada con un propósito fundamental y protector: evitar la doble imposición.
Para entender por qué es tan necesario, debemos pensar en el ciclo vital de cualquier producto de consumo. Cuando un coche nuevo sale del concesionario oficial, el primer comprador particular asume y paga el 21% de IVA sobre el valor total del vehículo. Años después, cuando ese mismo conductor decide renovar su vehículo y se lo vende a un profesional de la compraventa, lo hace como particular. Los particulares no recaudan impuestos ni emiten facturas; por lo tanto, el profesional adquiere ese coche "sin IVA deducible".
Si el profesional tuviera que revender ese mismo coche aplicando de nuevo un 21% de IVA sobre el precio de venta al público, la Agencia Tributaria estaría cobrando el impuesto íntegro dos veces sobre el mismo bien base. Si esto ocurriera, el precio final se inflaría de tal manera que el mercado de segunda mano colapsaría por falta de competitividad. Para solucionar esta profunda injusticia fiscal, el REBU establece que el IVA solo se calculará y se pagará sobre el margen de beneficio neto que obtiene el vendedor profesional, dejando intacta la base del precio original.
El efecto dominó del IVA: Un ejemplo visual paso a paso
Para ilustrar de forma clara por qué este régimen salva la rentabilidad de los negocios, observemos la siguiente cadena de transacciones:
- El Origen: Luis acude a un concesionario y compra un coche nuevo por 20.000€, más el 21% de IVA. El fabricante recauda ese impuesto y lo liquida a Hacienda. El bien ya ha tributado.
- La Transición: Dos años después, Luis le vende su coche a María, dueña de un negocio de compraventa, por un total de 12.100€. Como Luis no es una empresa, no hay IVA que María pueda deducirse.
- La Solución: María vende el coche a Pedro por 18.150€. Si María aplicara el IVA General sobre el total de la operación, el precio se dispararía y Pedro probablemente no compraría el coche. Al aplicar el REBU, María solo tendrá que rendirle cuentas a Hacienda por los impuestos correspondientes a la diferencia estricta entre lo que le pagó a Luis y lo que le cobró a Pedro.
¿Quiénes pueden acogerse al REBU y qué bienes están incluidos?
La normativa tributaria destina este régimen de forma exclusiva a la figura legal del "Sujeto Revendedor". Este concepto engloba a cualquier empresa, sociedad mercantil o trabajador autónomo cuya actividad económica, ya sea principal o secundaria, consista en la comercialización de bienes usados, antigüedades, objetos de arte o artículos de colección.
Los sectores comerciales que más dependen de la correcta aplicación de este régimen incluyen:
- Concesionarios y profesionales independientes de la compraventa de vehículos de ocasión.
- Tiendas de reacondicionamiento de electrónica, telefonía móvil e informática.
- Negocios enfocados en la movilidad urbana (compraventa de bicicletas y patinetes usados).
- Tiendas especializadas en instrumentos musicales de segunda mano.
- Anticuarios, galeristas y marchantes de arte.
- Boutiques de ropa vintage y negocios de restauración de mobiliario.
Excepciones Críticas: Lo que jamás entrará en el REBU
Es de vital importancia no intentar forzar la ley. Quedan expresamente excluidos de este régimen, y por tanto deben tributar siempre por las normas generales, los bienes inmuebles, los materiales de recuperación (como chatarra o metales industriales), los envases, los embalajes y los metales preciosos como el oro, el platino y las piedras preciosas en bruto.
La Regla de Oro: Cuándo aplicar REBU frente al IVA General
Llegamos al punto donde la mayoría de los asesores fiscales sin especialización y los empresarios cometen los errores más graves de su contabilidad. No todos los artículos que entran por la puerta de tu almacén o de tu exposición pueden venderse bajo el paraguas del REBU.
La norma inquebrantable que debes grabar a fuego en tus procesos es esta: Solo estás legalmente habilitado para aplicar el REBU si el bien lo adquiriste sin que el vendedor te repercutiera IVA (es decir, lo compraste sin IVA desglosado).
Tabla de Decisión Rápida: Analizando el Origen del Bien
Para que no tengas dudas frente a tu software de gestión, utiliza esta matriz de decisión antes de registrar cualquier entrada en tu inventario:
Origen de la Adquisición
¿El vendedor te aplicó IVA desglosado?
¿Puedes venderlo acogiéndote al REBU?
Comprado a un cliente particular
No (los particulares no emiten facturas)
**Sí, es plenamente legal.**
Comprado a otro revendedor profesional bajo REBU
No (el IVA va oculto en el precio total)
**Sí, sin problemas.**
Comprado a una empresa (ej: un vehículo de flota)
Sí (la empresa te desglosó el IVA en factura)
**No. Deberás venderlo con IVA General.**
Las dos trampas mortales de la Agencia Tributaria
1. La trampa de las flotas y el Renting (El gran terror de los concesionarios)
Si gestionas un concesionario, es muy común nutrir tu stock comprando lotes de vehículos a grandes operadoras de flotas como LeasePlan, ALD o Arval. Estas grandes corporaciones te emitirán una factura con el IVA general perfectamente desglosado, puesto que ellas se dedujeron ese impuesto cuando compraron los coches de fábrica. Si tú, por error humano o desconocimiento, revendes uno de esos vehículos a un cliente particular emitiendo una factura REBU para ofrecerle un precio más atractivo, estás cometiendo una infracción fiscal gravísima.
Hacienda tiene totalmente automatizado el cruce de datos telemáticos con la Dirección General de Tráfico (DGT). Auditarán la operación en cuestión de meses y te impondrán multas coercitivas que oscilan entre el 50% y el 150% de la cuota del IVA que dejaste de ingresar al Estado.
2. La trampa de las restauraciones (Muebles y Electrónica)
Imagina que un anticuario compra una butaca del siglo XIX muy deteriorada a un particular por 50€. Para poder venderla, invierte 300€ adicionales en madera noble nueva, telas de alta calidad, piezas metálicas, barnices especiales y docenas de horas de carpintería y tapicería, reconstruyendo la pieza por completo.
Según el criterio estricto y las consultas vinculantes de la Agencia Tributaria, si la intervención de reparación supone una "transformación profunda" que altera de forma sustancial el valor o la propia naturaleza original del objeto, el bien pierde de forma automática su estatus legal de "bien usado". Ya no es elegible para el Régimen Especial y su venta posterior deberá tributar irremediablemente por el régimen general de IVA, repercutiendo el 21% sobre el total.
La Matemática del REBU: Cómo calcular el IVA paso a paso sin errores
La confusión con las cifras es una constante en el sector. La inmensa mayoría de los revendedores asume, de forma errónea, que si han obtenido un margen de beneficio de 1.000€ limpios en una venta, simplemente deben multiplicar esa cantidad por el 21% (lo que daría como resultado 210€ a pagar a la administración).
Esta lógica es completamente incorrecta y provoca que pagues sistemáticamente más impuestos de los que la ley te exige.
El concepto clave que debes entender es que el margen de beneficio neto que obtienes de la resta (Precio de Venta - Precio de Compra) ya lleva el IVA implícito en su interior. Por lo tanto, para saber cuánto dinero le debes realmente a Hacienda, primero debes "limpiar" esa cantidad extrayendo la Base Imponible real.
La fórmula exacta (Operación por Operación)
- Paso 1: Calcula tu Margen Bruto.
Margen Bruto = Precio Final de Venta al Cliente (IVA incluido) - Precio Original de Compra.
- Paso 2: Extrae la Base Imponible.
Base Imponible = Margen Bruto / 1,21 (siempre y cuando el tipo impositivo aplicable a tu sector sea del 21%).
- Paso 3: Calcula la Cuota Tributaria (Tu deuda real).
Cuota de IVA a pagar = Base Imponible * 0,21.
Un Caso Práctico Numérico:
Tienes un negocio de compraventa de coches de ocasión. Le adquieres un vehículo a un cliente particular por un total de 10.000€. Tras una limpieza a fondo y una revisión mecánica, lo pones en tu exposición y un nuevo comprador te paga 13.000€ en total.
- Tu Margen de Beneficio aparente es: 13.000€ - 10.000€ = 3.000€.
- Tu Base Imponible (el dinero realmente libre de impuestos): 3.000€ / 1,21 = 2.479,34€.
- El IVA que debes ingresar a Hacienda en tu trimestre: 2.479,34€ 0,21 = 520,66€*.
(Nota de rentabilidad: Si hubieras utilizado el método incorrecto y extendido de multiplicar 3.000 por 21%, habrías pagado 630€, regalándole a Hacienda 109€ de tu beneficio neto en una sola operación. Multiplica ese error por cien coches al año y verás la gravedad del asunto).
¿Qué sucede si el mercado cae y vendo con pérdidas o a precio de coste?
La realidad de las ventas es que no siempre se gana. Supongamos que compraste una furgoneta industrial por 5.000€ y, tras diez meses ocupando un valioso espacio en tu local sin lograr darle salida, decides liquidarla asumiendo pérdidas por 4.500€ (margen negativo) o, con suerte, logras recuperar tu inversión vendiéndola por los mismos 5.000€ (margen cero).
La legislación fiscal española estipula claramente que, en estos supuestos, la base imponible a efectos del impuesto se considera 0€. En consecuencia, la cuota de IVA devengado es completamente nula: no le debes un solo céntimo a Hacienda por esa venta.
Margen Global frente al Margen Operación por Operación
Aunque casi todas las guías en internet se centran en el cálculo individual que acabamos de desglosar, existe una alternativa legal que Hacienda permite bajo comunicación censal expresa: el cálculo mediante Margen Global.
Este método es un salvavidas administrativo vital para negocios de alta rotación, inventario masivo y bajo coste unitario (como pueden ser las tiendas de ropa de segunda mano, las librerías de ocasión o los negocios de discos de vinilo). En lugar de volverse locos calculando el IVA venta por venta, el negocio suma de forma trimestral todas las ventas realizadas bajo REBU y, a esa cifra, le resta el sumatorio de todas las compras adquiridas en ese mismo trimestre.
- Si la diferencia global es positiva, se extrae la base imponible y el IVA de esa cantidad resultante.
- Si el trimestre arroja un saldo negativo (compraste más género del que vendiste), no se paga IVA y ese saldo a favor se acumula, compensándose de forma automática en los trimestres inmediatamente posteriores.
Requisitos de Diseño: Cómo debe verse visualmente una factura REBU
Cuando te sientas frente a tu ordenador para generar el PDF que enviarás por email o que imprimirás para entregar en mano a tu cliente, no puedes conformarte con usar una plantilla estándar sacada de internet. Las facturas emitidas bajo el Régimen Especial de Bienes Usados están sometidas a rigideces legales absolutas por parte de la administración. Si un inspector de Hacienda audita tus libros y el formato visual de tus facturas es incorrecto, te arriesgas a que declaren la operación nula bajo este régimen, obligándote a tributar por el general con carácter retroactivo.
1. La prohibición absoluta del IVA Desglosado
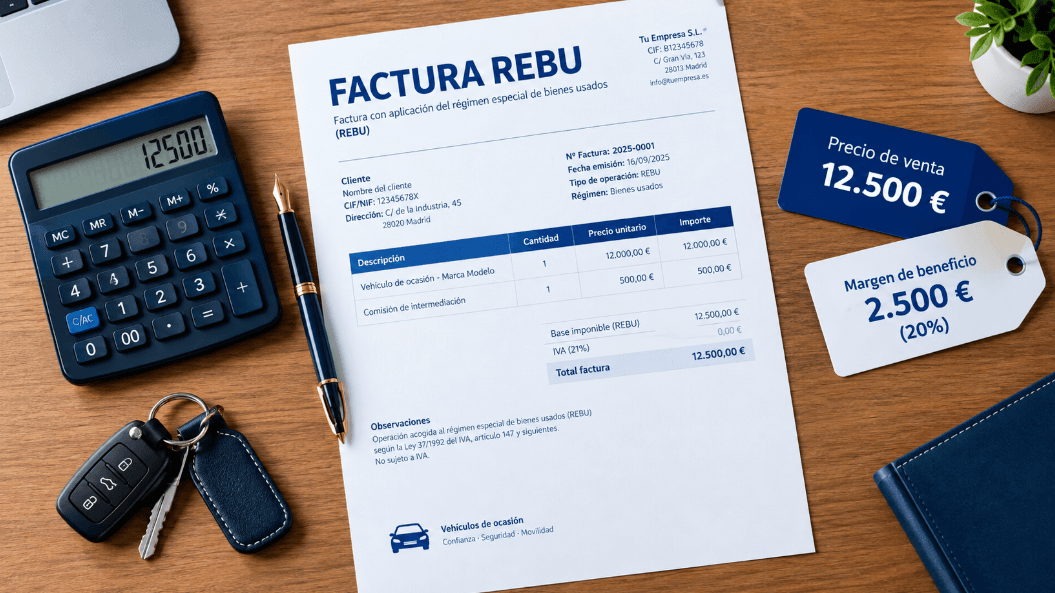
Esta es la regla número uno e inquebrantable del diseño de tu factura: el IVA jamás, bajo ningún concepto, debe aparecer detallado, separado o desglosado en el documento.
El cliente comprador final solo debe poder leer una única cifra monetaria: el precio total y definitivo a pagar. Si el programa de facturación que utilizas no está bien parametrizado e imprime automáticamente una línea en el subtotal que diga "Base Imponible: X€ | IVA 21%: Y€", acabas de invalidar el documento a efectos del REBU.
2. El Texto Legal Mandatorio (Cópialo sin alteraciones)
Toda factura REBU sin excepción debe incluir una coletilla legal explícita. Para Hacienda no sirve una aproximación semántica, un resumen, ni una explicación con tus propias palabras. Tienes que configurar tu software ERP para que inserte de forma automatizada el siguiente texto exacto, preferiblemente en el pie de página o en la caja destinada a observaciones de la factura:
"Operación sujeta al Régimen Especial de Bienes Usados. IVA incluido en el precio. No deducible según el artículo 136 de la Ley 37/1992 del IVA."
Omitir la cita directa y explícita al artículo 136 de la Ley 37/1992 es considerado automáticamente un defecto de forma, exponiéndote a problemas de cumplimiento normativo y sanciones administrativas.
Estructura recomendada para un documento blindado
Un modelo de factura correcto, especialmente crítico para sectores fiscalizados como los concesionarios, debe incluir invariablemente:
- La información fiscal completa del vendedor (Nombre de tu empresa o autónomo, CIF/NIF, Dirección fiscal completa).
- La información fiscal completa del comprador (Nombre, DNI/NIF/NIE, Dirección completa).
- La numeración secuencial correlativa de la factura (sin saltos extraños) y la fecha exacta de expedición.
- Una descripción hiperdetallada del bien transmitido. (En el caso de un vehículo: Marca, modelo exacto, número de bastidor completo, matrícula y el kilometraje actual en el momento de la entrega).
- El precio final cerrado en una sola línea (Ejemplo: "Importe total a pagar: 13.000€").
- El texto legal REBU mencionado en el epígrafe anterior.
El "Documento de Compra" a Particulares: Tu salvavidas ante inspecciones
Gran parte del inventario que nutre a los revendedores profesionales proviene de adquisiciones directas a personas de a pie (coches entregados como parte de pago para abaratar una compra nueva, lotes de teléfonos comprados en aplicaciones como Wallapop, o particulares que vacían herencias y trasteros).
Como resulta lógico, un particular no es una entidad jurídica, no está dado de alta en el censo de empresarios y, por tanto, no puede emitirte una factura legal. Sin embargo, para que tú puedas registrar legalmente esa salida de dinero como un gasto en tu contabilidad y, más importante aún, para justificar ante Hacienda el "precio de coste" inicial con el que vas a calcular tu margen de beneficio posterior, la documentación es imperativa. Un simple comprobante de transferencia bancaria, un apunte de Bizum, o un "recibí" manuscrito en un papel de libreta carecen de total validez fiscal probatoria.
La ley obliga de forma inexcusable al profesional revendedor a emitir, firmar y custodiar lo que se conoce en el argot contable como un "Documento de Compra a Particulares".
Si sufres una inspección y no dispones de este contrato debidamente cumplimentado, firmado y adjuntando copia del DNI del particular, Hacienda tiene la potestad de considerar que tu coste de adquisición no está debidamente justificado. En el peor de los escenarios, anularán tu precio de compra y tomarán como base imponible el 100% del precio al que vendiste el artículo, liquidando impuestos sobre el total y destruyendo por completo la rentabilidad de tu negocio durante ese ejercicio.
Plantilla definitiva para copiar y pegar
Para agilizar tu operativa diaria, a continuación te detallamos la estructura exacta que debe tener este documento. Cópialo, adáptalo con el logo de tu empresa, imprímelo y asegúrate de que el particular lo firme físicamente o mediante firma digital certificada cada vez que realices una adquisición:
DOCUMENTO DE COMPRAVENTA DE BIENES USADOS ENTRE EMPRESA Y PARTICULAR
En [Ciudad de formalización], a [Día] de [Mes] de [Año]
REUNIDOS
De una parte (EL COMPRADOR - PROFESIONAL):
Empresa / Profesional Autónomo: [Razón social de tu negocio]
CIF / NIF: [Tu identificador fiscal]
Domicilio Fiscal: [Dirección completa de tu negocio]
De otra parte (EL VENDEDOR - PARTICULAR):
Nombre y Apellidos: [Nombre completo del particular]
DNI / NIE: [Documento de identidad, adjuntando fotocopia]
Domicilio: [Dirección de residencia habitual del particular]
EXPONEN Y ACUERDAN
PRIMERO. Que el VENDEDOR declara ser el propietario legítimo y exclusivo del siguiente bien de segunda mano, garantizando que se encuentra libre de cargas, embargos y gravámenes de cualquier naturaleza:
* [Descripción exhaustiva del artículo: Marca, Modelo, Número de Serie o IMEI, Número de Bastidor, Color, Estado de conservación y posibles defectos manifiestos].
SEGUNDO. Que el VENDEDOR acuerda transmitir la plena propiedad y posesión del bien descrito al COMPRADOR, por el precio total, alzado y definitivo de [Importe en números] euros ([Importe en letras] euros).
TERCERO. El abono del precio pactado se realiza en este acto mediante [Indicar método: Efectivo cumpliendo la normativa de límites antifraude / Transferencia bancaria a la cuenta ESXX... / Bizum], sirviendo la firma del presente documento como la más eficaz carta de pago y recibo.
CUARTO. El COMPRADOR adquiere el bien especificado con el fin de incorporarlo a sus existencias comerciales para su posterior reventa, manifestando su intención de acoger la futura operación al Régimen Especial de Bienes Usados (REBU), tal y como se regula en la Ley 37/1992 del Impuesto sobre el Valor Añadido.
Y en prueba de plena conformidad con todo lo expuesto, ambas partes firman el presente contrato por duplicado ejemplar, a un solo efecto, en el lugar y fecha indicados en el encabezamiento.
Firma del Comprador (Empresa): _______________
Firma del Vendedor (Particular): _______________
Fricciones B2B: Cómo gestionar las facturas REBU ante clientes profesionales
Desde una perspectiva puramente comercial y de marketing, el REBU es un régimen extraordinariamente agradecido cuando tu cliente final es un consumidor particular (modelo B2C). A este perfil de comprador no le importan los impuestos desglosados; solo quiere un precio final, cerrado y competitivo. Sin embargo, la situación da un giro radical y se convierte en una fuente inagotable de fricciones y malentendidos cuando quien entra por la puerta a comprar es otro profesional, un trabajador autónomo o una empresa (modelo B2B).
El Caso Práctico del Fontanero:
Ponte en situación: diriges un concesionario multimarca y un fontanero autónomo, buscando renovar su flota, acude a tus instalaciones interesándose por una furgoneta de trabajo de segunda mano. El precio marcado en el parabrisas es de 12.000€. El fontanero, cuya mente opera como la de cualquier empresario acostumbrado a la fiscalidad española, asume instintivamente que de esos 12.000€ podrá desgravarse un 21% de IVA (aproximadamente 2.082€) en sus próximas liquidaciones trimestrales, lo que abarataría drásticamente el coste real de su inversión.
Cierran el trato, se dan un apretón de manos, configuras tu software contable y le entregas la factura REBU. El fontanero examina el papel, frunce el ceño al notar que no hay rastro del IVA desglosado, lee en la letra pequeña la frase legal obligatoria "No deducible según el artículo 136...", y exige explicaciones inmediatas elevando el tono de voz, sintiéndose profundamente engañado al descubrir que no podrá recuperar esos más de dos mil euros.
La realidad fiscal que tu equipo de ventas debe saber comunicar:
Es un error estratégico imperdonable no educar a tu equipo comercial para que adviertan de esta peculiaridad a los clientes profesionales antes de proceder a la firma de cualquier contrato de reserva. Deben explicar con empatía pero con firmeza legal que el comprador de un bien sujeto al Régimen Especial de Bienes Usados carece del derecho legal para deducirse ninguna cuota de IVA, bajo ninguna circunstancia y sin excepciones.
La argumentación es simple y lógica: el IVA no se le está cobrando a él de forma directa sobre la totalidad del bien; ese impuesto está "oculto" de forma interna dentro del margen de beneficio del vendedor. A efectos contables y fiscales para el fontanero autónomo, los 12.000€ íntegros constituyen el coste real de adquisición del activo para su negocio, y no existirá cuota de IVA soportado que pueda compensar frente a Hacienda.
Nota de Estrategia Empresarial: Si en tu negocio adquiriste el bien original soportando un IVA general (por ejemplo, porque compraste esa furgoneta industrial a una empresa de renting o a un juzgado), la ley te permite renunciar operación por operación a la aplicación del REBU. Muchas veces, si sabes de antemano que tu comprador va a ser otra empresa o autónomo, es mucho más inteligente, transparente y comercialmente viable facturarle utilizando el IVA General. Para las empresas, el IVA es un impuesto totalmente neutral, por lo que ver el desglose les dará tranquilidad y cerrará la venta con mayor facilidad.
¿Qué ocurre con la deducción de los gastos estructurales de tu propio negocio?
Un temor sumamente arraigado (e infundado) entre los empresarios que se inician en la reventa bajo este régimen es creer que, por el hecho de operar en REBU, pierden su derecho general a deducirse el IVA de las compras de su empresa. Esto es categóricamente falso.
Aunque la ley te prohíba deducirte el IVA del artículo específico que le compraste a un particular para ponerlo a la reventa, mantienes intacto tu pleno derecho a deducirte el IVA de todos y cada uno de los gastos estructurales, logísticos y operativos que sostienen la actividad de tu negocio. Cuando presentes tu Modelo 303 trimestral, podrás desgravarte el IVA de la factura de la luz de tu nave, el alquiler de tu local comercial, las cuotas mensuales de tu software ERP, las campañas de publicidad en redes sociales, los honorarios de tu asesoría laboral, y cualquier reparación o herramienta necesaria para tu día a día.
VeriFactu y Software Contable: El reto inminente de la nueva Ley Antifraude
Si todo lo analizado hasta ahora te parecía complejo, el verdadero salto de fe tecnológico está ocurriendo en este preciso momento. El principal dolor de cabeza de la factura REBU ya no reside en memorizar la ley tributaria, sino en lidiar con la rigidez de los ecosistemas informáticos.
Con el despliegue progresivo pero imparable de la nueva Ley Antifraude española y la llegada de los sistemas de facturación verificables (conocidos como VeriFactu), los paradigmas cambian: los asientos contables quedan encriptados y bloqueados de forma inmutable, creando huellas digitales en el mismo milisegundo en que el usuario hace clic en "generar factura". Ya no hay vuelta atrás para corregir errores.
Esto supone un reto técnico monumental para las asesorías fiscales y los departamentos de contabilidad. El programa de facturación se enfrenta a una paradoja operativa: necesita registrar en las entrañas de su base de datos la cuota de IVA aplicada al margen para poder declarárselo correctamente a los servidores de Hacienda, pero, simultáneamente, la interfaz del software debe estar programada para bloquear y ocultar que esa misma cuota de IVA se imprima visualmente en el PDF físico que se le entrega al comprador.
La Solución de Configuración Informática y Parametrización
Para garantizar que el archivo XML encriptado que tu programa de contabilidad expide hacia los servidores de la Agencia Tributaria no sea rechazado en origen, o peor aún, haga saltar las alertas rojas de un sistema de inspección automatizado, la factura debe nacer parametrizada de forma clínica:
- En los programas empresariales que ya están adaptados al SII (Suministro Inmediato de Información) o a las normativas técnicas de VeriFactu, el usuario administrativo debe clasificar la operación marcando explícitamente la Clave 03 o la Clave 08 de la AEAT.
- Esta etiqueta digital es el santo y seña que le indica al algoritmo de Hacienda que la factura en cuestión obedece a un régimen especial. Al usar esta clave, el sistema gubernamental entiende y habilita que existan cuotas de IVA a nivel interno en tus libros, aceptando que exista un desglose cero a nivel visual en la factura del cliente.
- Si el software que utilizas actualmente en tu negocio es de propósito genérico, antiguo y no cuenta con un módulo específico desarrollado desde cero para el tratamiento del REBU, te verás obligado a hacer malabarismos manuales y ajustes externos en los libros registros. Una práctica que, bajo el entorno punitivo de VeriFactu, resulta insostenible operativamente y supone un riesgo financiero altísimo.
Cómo reflejar de forma exacta el REBU en los Modelos Tributarios (303 y 390)
Cuando llega el fin del trimestre y toca presentar la autoliquidación del Impuesto sobre el Valor Añadido (Modelo 303) y, posteriormente, su resumen anual informativo (Modelo 390), los datos derivados del Régimen de Bienes Usados exigen ser ubicados en casillas extremadamente concretas. El error estadísticamente más frecuente —y que desencadena requerimientos de información por parte de la administración de forma casi instantánea— es sumar la facturación total proveniente del REBU en la misma casilla general donde se declaran las ventas estándar.
Para hacerlo de forma impecable:
- La Base Imponible calculada sobre tu margen (es decir, la cifra resultante que extrajimos dividiendo tu beneficio bruto entre 1,21) y su cuota tributaria de IVA correspondiente deben ser declaradas en el bloque superior correspondiente al IVA devengado. Concretamente, utilizarás las casillas [01] a [09] de la primera página del Modelo 303, en estricta función del tipo impositivo que hayas aplicado a la venta.
- El Precio de Compra Original del bien (el importe exacto que le pagaste al particular y sobre el que no existió ninguna deducción de IVA previa) no debe mezclarse con tus gastos corrientes. Debe informarse obligatoriamente a título meramente estadístico e informativo en la casilla [61] de la declaración.
Para cerrar el círculo de cumplimiento legal y tener tu negocio verdaderamente a prueba de balas, la normativa fiscal española te exige la creación, actualización y mantenimiento continuo de un Libro Registro específico de Operaciones REBU. Este libro debe llevarse de forma completamente separada e independiente de tu libro de facturas emitidas general. En él, deberás detallar con extrema precisión cada compra realizada, la venta posterior vinculada a ese mismo bien, los números secuenciales de los documentos justificativos de ambas operaciones y el margen de beneficio exacto obtenido en cada iteración comercial.
Sanciones e Infracciones: Lo que te cuesta un error en este régimen
La Agencia Tributaria tiene puesto el foco regulatorio, tecnológico y de inspección en los sectores de compraventa de segunda mano debido a la opacidad histórica y el alto volumen de transacciones en efectivo que, tradicionalmente, han caracterizado a este mercado. Los errores contables o las "picarescas" ya no pasan desapercibidos.
Las infracciones más comunes y más duramente castigadas por la administración son:
- Aplicar REBU a vehículos o bienes procedentes de Renting, Leasing o Flotas de empresa: Como hemos recalcado a lo largo de esta guía, intentar colar como "bien sin IVA deducible" un producto que en su eslabón anterior de la cadena sí se dedujo el impuesto, es considerado una infracción tributaria grave o muy grave. Hacienda procederá a exigirte de forma inmediata el abono íntegro de la cuota de IVA general que no ingresaste en su día. Además, abrirá un expediente sancionador e impondrá una multa económica adicional que fluctuará entre el 50% y el astronómico 150% de la cantidad total que consideren defraudada. Para pequeños revendedores o pymes con márgenes ajustados, hacer frente a este tipo de contingencias suele ser sinónimo de quiebra técnica.
- Falta de los preceptivos Documentos de Compra: Adquirir mercancía pagando en efectivo o mediante transferencias sin exigir que el vendedor particular firme un contrato que incluya su DNI y sus datos de residencia.
- Defectos de forma en la facturación: Emitir y entregar sistemáticamente la factura al cliente final sin la mención obligatoria al artículo 136 de la Ley 37/1992, o peor aún, dejando que el programa imprima líneas con el IVA desglosado.
Conclusión: La importancia vital de un ecosistema tecnológico especializado
El cerco regulatorio en nuestro país se está estrechando de forma implacable y a una velocidad sin precedentes. El cruce masivo e inteligente de bases de datos entre distintos organismos del Estado, los exigentes requerimientos informáticos y de inmutabilidad que impone VeriFactu, y la incansable persecución gubernamental de la economía sumergida, hacen que gestionar en la actualidad un negocio de compraventa de segunda mano apoyándose en anticuadas hojas de cálculo Excel, notas de papel o programas de facturación básicos sea, sencillamente, un acto de temeridad empresarial.
Dominar la teoría fiscal, la ley y las matemáticas que hemos expuesto es solo el primer paso del camino; la ejecución operativa diaria y sin fricciones a través de un software que esté sólidamente homologado y adaptado a tu nicho de mercado es lo que, en última instancia, determinará la supervivencia, la paz mental y la rentabilidad de tu empresa a largo plazo.
Contar con un ecosistema integral que unifique de manera inteligente la facturación electrónica, la gestión del inventario físico y la contabilidad fiscal es la única manera de garantizar tu tranquilidad. Necesitas la certeza de que, cada vez que adquieras un bien a un particular, tu sistema generará el documento de compra de forma automatizada; que cada vez que realices una venta, la base imponible se calculará a la perfección basándose en los márgenes internos sin errores humanos; y que el archivo XML que recibe la administración tributaria cumple de forma clínica y pulcra con todas las especificaciones de la normativa VeriFactu.
La automatización ha dejado de ser una simple comodidad o un lujo estético para los revendedores profesionales; se ha transformado en el escudo protector definitivo y obligatorio contra las inspecciones, las multas y los requerimientos burocráticos de la administración pública.
Si deseas implementar un gestor empresarial centralizado, con facturación electrónica 100% homologada y una contabilidad inteligente diseñada específicamente para blindar y escalar negocios sin complicaciones normativas, descubre hoy mismo cómo simplificar y automatizar tus operaciones fiscales, tus ventas y tu inventario con FactuON.