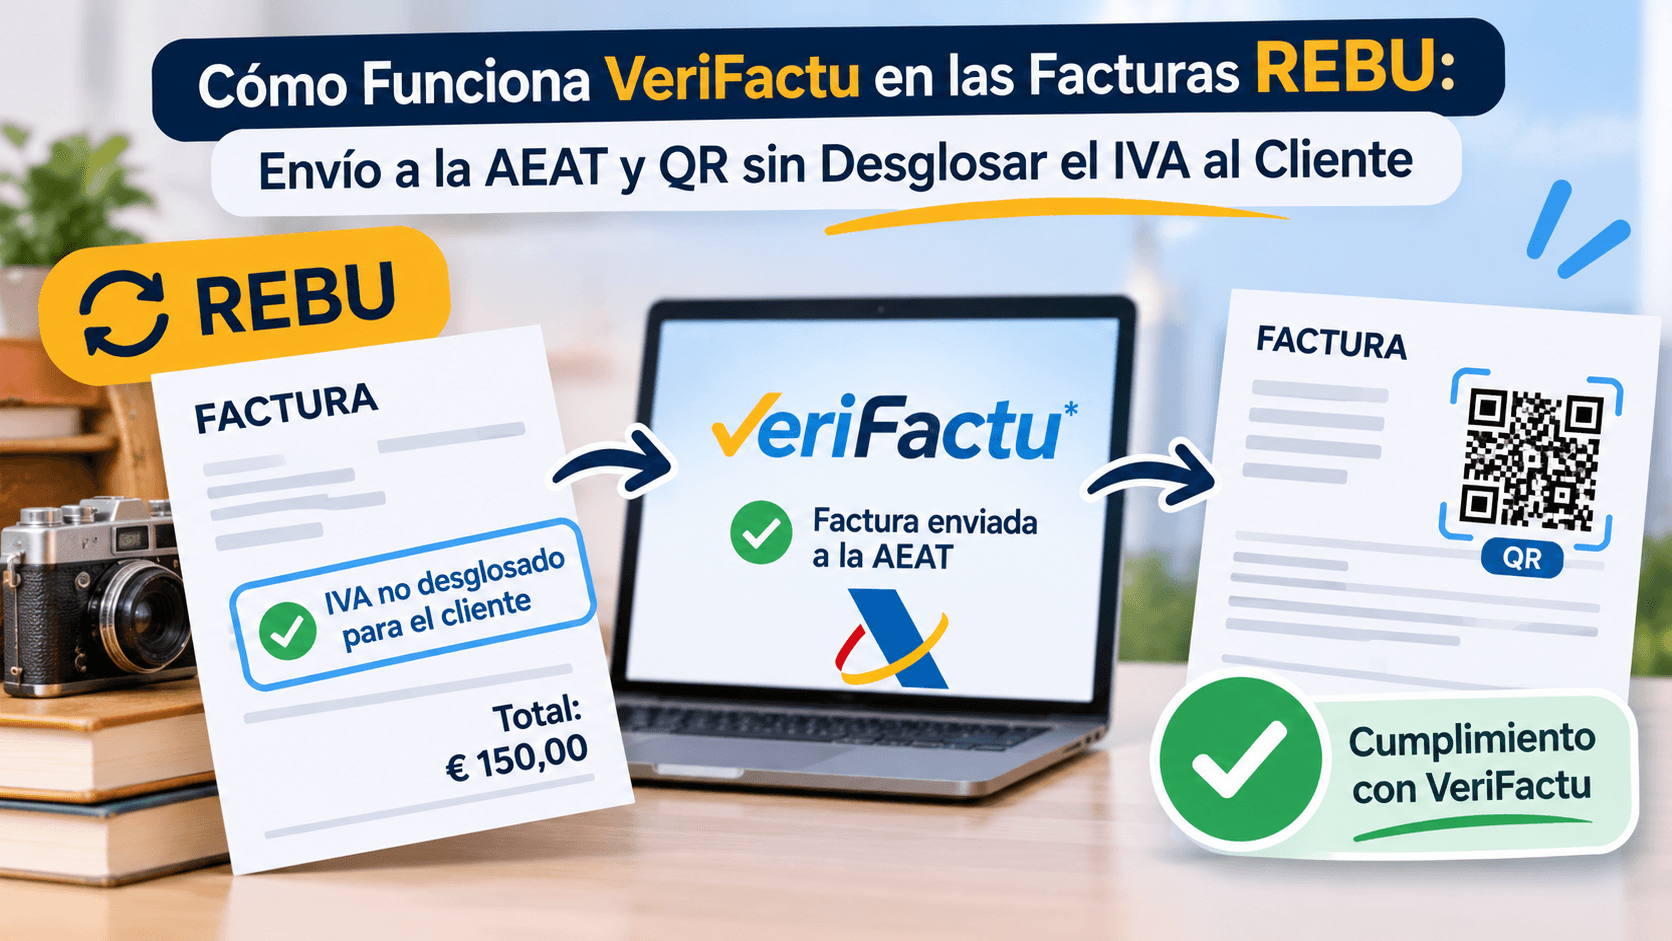
Cómo Funciona VeriFactu en las Facturas REBU: Envío a la AEAT y QR sin Desglosar el IVA al Cliente
Comprender cómo afecta VeriFactu a las facturas REBU es una de las mayores prioridades fiscales para los concesionarios de vehículos de ocasión, tiendas de telefonía reacondicionada, comercios de segunda mano y galerías de arte en España. La entrada en vigor del reglamento de sistemas informáticos de facturación ha generado una duda legítima entre los revendedores: si el sistema envía los registros de facturación a la Agencia Tributaria e imprime un código QR en la factura, ¿puede el comprador escanearlo y descubrir cuál fue el precio de compra y el margen de beneficio del comerciante?
La respuesta técnica y legal es rotunda: VeriFactu mantiene intacta la prohibición de desglosar la cuota de IVA en el documento entregado al cliente y protege el secreto comercial de tu margen. Para lograrlo sin cometer infracciones tributarias, tu programa de gestión debe separar la capa visual del PDF de la estructura técnica del fichero electrónico y de tu contabilidad interna.
El Conflicto Aparente entre la Normativa REBU y el Reglamento VeriFactu
A primera vista, muchos profesionales perciben una contradicción entre las reglas clásicas de facturación de bienes usados y las nuevas exigencias antifraude de Hacienda:
Prohibición de desglose: La Ley del IVA (artículo 138) y el Reglamento de Facturación impiden consignar por separado la base imponible del margen y la cuota de IVA en la factura del comprador, debiendo figurar el impuesto incluido dentro del precio total.
Transparencia VeriFactu: El reglamento técnico exige que cada factura incorpore un código QR tributario, una huella digital encadenada y un fichero XML estandarizado con el desglose fiscal de la operación.
Solución técnica: Los estándares de la Agencia Tributaria resuelven esta dualidad mediante claves específicas de régimen especial y parámetros acotados en la URL del código QR que validan el importe total sin exponer los costes internos de adquisición.
¿Qué Ve Exactamente tu Cliente al Escanear el Código QR de una Factura REBU?
El temor principal de cualquier compraventa es que el cliente final escanee el código QR del documento con su teléfono móvil y acceda en la sede electrónica de la AEAT a la base imponible del margen comercial. Sin embargo, la especificación técnica de la Orden HAC/1111/2024 protege por completo esa información privada.
La cadena de texto embebida dentro del código QR tributario únicamente contiene seis parámetros públicos de cotejo:
- NIF emisor: Identificación fiscal de tu empresa o autónomo revendedor.
- Número y serie: Código correlativo de la factura expedida.
- Fecha expedición: Día, mes y año en que se emite el documento.
- Importe total: Precio final cobrado al comprador con el IVA ya incluido.
- Huella parcial: Extracto de verificación del código criptográfico del registro.
- URL AEAT: Dirección pública del servicio de cotejo de la Agencia Tributaria.
Cuando tu comprador escanea el código QR, la pantalla de la Agencia Tributaria le confirma únicamente que la factura con ese número de serie e importe total ha sido registrada de forma legal en el sistema VeriFactu. En ningún momento se muestra al cliente tu coste de compra al particular, tu beneficio bruto ni la cuota interna de IVA que liquidarás en el trimestre.
Cómo Procesa un ERP el Envío XML a la AEAT vs. el PDF del Cliente
Para entender cómo afecta VeriFactu a las facturas REBU a nivel informático, conviene observar cómo gestiona una operación real un sistema en la nube como FactuON a través de sus tres capas simultáneas:
Elemento Técnico
Factura PDF Cliente
Código QR Público
Contabilidad y Modelo 303
Coste de compra
Oculto
Oculto
1.200 €
Precio venta total
1.805 €
1.805 €
Registrado
Margen bruto
Oculto
Oculto
605 €
Base del margen
Oculta
Oculta
500 €
Cuota IVA interna
Mención IVA incluido
Oculta
105 €
El software automatiza cada salida documental respetando las reglas de la Administración Tributaria:
- Documento para el comprador: Muestra exclusivamente el importe final de la venta, el código QR de verificación, la leyenda VERI*FACTU y la mención obligatoria indicando que la operación tributa bajo el régimen especial de bienes usados.
- Registro XML de alta: Clasifica la operación en el nodo
con el código 03 , reservado por la AEAT para el régimen especial de bienes usados, objetos de arte, antigüedades y objetos de colección, registrando ely encadenando el hash SHA-256 con la factura anterior. - Liquidación fiscal interna: Calcula silenciosamente la base imponible dividiendo el margen bruto entre uno coma veintiuno, enviando esa cifra al Libro Registro específico de REBU (artículo 61.5 del RIVA) y a las casillas correspondientes del Modelo 303.
5 Cambios Operativos que VeriFactu Impone a los Negocios con REBU
Más allá del código QR y del envío electrónico, la normativa antifraude modifica cinco hábitos diarios en las tiendas de segunda mano y concesionarios:
- Prohibición de borrar facturas: Una vez emitida y firmada una factura REBU, el software bloquea cualquier edición o borrado posterior para preservar la cadena de huellas criptográficas.
- Trazabilidad de devoluciones: Si un comprador devuelve un artículo usado o se aplica una rebaja posventa por garantía, es obligatorio emitir una factura rectificativa (tipos R1 a R4) o un registro de anulación vinculado mediante hash al documento original.
- Series de facturación diferenciadas: Resulta altamente recomendable utilizar series numéricas específicas para las ventas acogidas al REBU, separándolas con claridad de las ventas de productos nuevos o reparaciones en régimen general.
- Control de compras a particulares: Aunque el recibo de compra firmado por un particular no lleva código QR VeriFactu por no ser el vendedor un empresario, debe registrarse en el ERP vinculado por matrícula, bastidor o IMEI antes de emitir la factura de venta.
- Eliminación de Excel y Word: Expedir facturas REBU mediante hojas de cálculo o procesadores de texto sin capacidad de firmado electrónico, huella encadenada ni exportación XML pasa a ser una infracción tributaria grave sancionable conforme al artículo 201 bis de la Ley General Tributaria.
Casos Especiales en REBU bajo el Sistema VeriFactu
En la operativa diaria de los revendedores surgen situaciones fiscales particulares que el software VeriFactu debe resolver de forma nativa:
1. Ventas a Pérdidas (Margen Comercial Negativo)
Cuando vendes un vehículo o dispositivo reacondicionado por un precio inferior a lo que te costó adquirirlo, el margen económico es negativo. En el método de determinación operación por operación, la base imponible de esa venta es cero euros y no puedes compensar esa pérdida con el beneficio de otra venta distinta; el software genera la factura VeriFactu por el precio real cobrado al cliente sin devengar cuota de IVA en tu liquidación interna.
2. Renuncia al REBU para Clientes Empresas o Autónomos
Si el comprador de una furgoneta o de un equipo informático usado es otro empresario que necesita deducirse el IVA soportado, la ley te permite renunciar al REBU en esa operación concreta y aplicar el régimen general. Al cambiar el selector en tu facturador antes de emitir el documento, el programa utiliza la clave de régimen general 01, desglosa el impuesto sobre el precio total de venta en el PDF y lo comunica como operación ordinaria a la AEAT.
3. Método del Margen de Beneficio Global
Los comercios de ropa vintage, librerías de segunda mano, filatelia o tiendas de discos que compran lotes sin coste individualizado por prenda u objeto tributan por el margen global de cada periodo de liquidación. En este caso, las facturas o tickets simplificados emitidos desde el TPV llevan su código QR VeriFactu y su clave de régimen especial, mientras que la regularización de la base imponible se calcula de forma agregada al cierre del trimestre.
Cómo Automatizar tus Facturas REBU y VeriFactu con FactuON y PosON
Adaptarse a la normativa antifraude no tiene por qué añadir carga administrativa a tu negocio si utilizas una plataforma diseñada para gestionar la fiscalidad española de extremo a extremo. El ecosistema en la nube de FactuON resuelve toda la cadena operativa de los bienes usados:
- Facturación REBU inteligente: Registra el contrato de compra al particular, introduce el precio de venta y deja que FactuON calcule en segundo plano tu margen real mientras genera para el comprador una factura limpia con código QR VeriFactu.
- TPV físico en la nube con PosON: Si tienes una tienda abierta al público, el módulo PosON te permite emitir facturas simplificadas de artículos REBU y de productos nuevos con IVA general en una misma sesión de caja, descontando el stock por número de serie o código de barras al instante.
- Digitalización de gastos con ScanON: Escanea mediante inteligencia artificial los contratos de compraventa y las facturas de talleres o recambios para deducir el IVA soportado de las reparaciones sin sumarlo por error al coste de adquisición del bien usado.
- Libros oficiales en un clic: Descarga en cualquier momento tu Libro Registro específico de bienes usados junto con el historial inalterable de registros VeriFactu listos para cualquier requerimiento de la Agencia Tributaria.